저는 연 14%의 수익률을 목표로 주식투자를 해왔습니다.
요즘 같은 불장에서야 14% 수익이 쉬워 보이지만, 매년 손실을 보지 않고, 꾸준히 14% 수익을 기록한다는 것은 쉽지 않습니다.
(괜히 은행에서 2~3% 예금이자를 주는 것일까요?)
이 정도 수익률을 올리면서 개별종목에 투자하려면, 수많은 회사의 이익과 사업구조, 재무제표를 살펴보면서 투자기업을 선택해야 합니다. 또한 변동이 심하기에 여자친구 달래듯이 계속 지켜보면서 달래주고, 신경 써주고 에너지를 투입해야 합니다.
그러나 직장인에게 이 정도 에너지를 투입하는 것은 좋지 않습니다.
회사업무만 해도 파김치가 되고 시간이 모자랍니다. 초과수익을 목표로 하는 투자는 직장인에게는 비효율적인 방법입니다.
두 마리 토끼 쫒다가 지쳐버리고 말겠지요. (물론 둘 다 잘 해내는 뛰어난 사람은 있겠지만요. 저 같은 평범한 사람은 어렵습니다.)
그러나 오마하의 현인 '워런버핏'이 간단명료하게 결론을 내주었습니다.
현금의 10%는 단기국채등 현금자산에, 90%는 미국 인덱스펀드- 그중에서도 뱅가드 VOO를 언급했습니다.
현금자산은 병원비 등 급한 일이 생겼을 때 써야 하는 비상자금은 항상 가지고 있어야 한다는 뜻입니다.
투자에서는 미국의 시장시스템과 혁신적인 기업을 볼 때, 미국의 성장에 베팅하라고 이야기합니다.
유명 펀드매니저 투자회사와 S&P500 ETF 10년 수익률로 대결했을 때, ETF 가 압도적으로 수익률이 높았다고 합니다.
그 10년은 평균적인 S&P 500 수익률이었다고 하네요.
그 이유로 미국은 투자회사의 높은 수수료를 언급합니다. 대다수의 펀드가 수익·손실에 관계없이 운용규모에 따라 엄청난 수수료를 챙겨가는 행태를 보인다는 거지요. 수익이 아니라 운용규모에 따른 수수료가 대다수 펀드를 움직이는 부조리를 지적합니다.
1. 나의 과거 투자 에피소드
이와 관련한 저의 에피소드도 있습니다.
저는 2006년 한국투자증권의 "BRIC" 펀드에 투자하기 시작했습니다. 아무것도 모르는 사회초년생이었지만, 제귀에 들릴 정도로 주식투자이야기가 많았습니다. 지금 생각하니 꼭지였던 것 같습니다. 어쨌든 돈을 모아야겠다는 생각에 브릭스 펀드를 시작했습니다. (브라질, 러시아, 인도, 차이나에 투자하는 펀드였습니다.) 1년 뒤 결과는 -40% 큰 손실이었던 것으로 기억합니다. 역시 바닥에서 급하게 펀드를 매도했습니다. 이때도 저는 나만 손실 보는 현실이 억울했습니다. 투자회사는 2~3%의 높은 수수료를 챙겨가면서요. 이후에는 절대 펀드에 가입하지 않습니다. 지금 워런버핏이 VOO를 추천하는 이유를 충분히 이해하게 되었습니다.
어제는 영화 "빅쇼트"를 보았습니다.
2008년 미국 금융위기 상황을 엿볼 수 있는 영화입니다. 2008년 미국 부실 모기지채권과 월가 투자운용사의 도덕적 해이를 날카롭게 그려냈습니다. 그 결과는 모두가 아시다시피 은행 파산과 세계경제 위기였습니다. 수많은 주택담보대출 서민들이 집을 잃고 길가로 쫓겨났습니다.
영화에서 한 펀드매니저는 말합니다. 펀드가 손해 발생해도 난 거래금액에 따라 수수료를 받는다. 라구요.
또한 월급여부도 파악하지 않은 채 무지성으로 주택만 구입한다고 하면 무조건 돈을 빌려주고 부실채권을 쌓아 올리고, 그 돈으로 파티를 즐기고 있던 미국의 대형 투자회사들이었습니다.
워런버핏은 이 문제를 신랄하게 비판합니다. 그의 결론은 단기국채 10%와 VOO에 90% 투자하는 것입니다.
(재미있는 미국 실제 근거 주식 영화는 "마진콜"도 추천드립니다.)
2. 단기 미국국채 상품
그렇다면 단기국채 상품에는 어떤 것을 구입할 수 있을까요?
워런 버핏의 단기국채 투자는 미국 재무부 단기국채 (Treasury Bills, T-bills)라고 합니다. 3개월 ~ 12개월에 만기가 돌아오는 상품이다. 단기 이자를 받으면서 원금을 돌려받으므로, 현금을 단기국채로 보유한다고 합니다.
'챗 지피티에게 물었습니다.
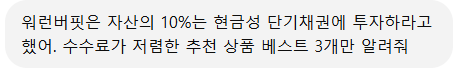
맞습니다. 다만 “버핏이 자산의 정확히 10%를 단기채에 넣으라고 했다”기보다는, 버핏이 현금성 자산과 단기 미국 국채(T-Bill)를 중요하게 보유해 온 것으로 이해하는 게 정확합니다.
한국에서 달러로 투자할 수 있고, 수수료가 낮은 미국 초단기 국채 ETF 기준으로 딱 3개만 고르면:
| 🥇 1 | SGOV | 0.09% | 0~3개월 미국 국채. 가장 무난한 1순위 |
| 🥈 2 | BIL | 0.135% | 1~3개월 국채. 거래량·규모가 매우 큼 |
| 🥉 3 | SHV | 0.15% | 1년 이하 국채. SGOV보다 만기가 조금 김 |
현재 기준 SGOV의 공식 운용보수는 0.09%이고, 0~3개월 만기의 미국 국채에 투자합니다.
BIL과 SHV의 보수는 각각 약 0.135%, 0.15% 수준입니다.
제 선택은 SGOV (아이셰어즈 0~3개월 미국 국채 ETF)
**“주식 투자용 자산의 10%를 현금성으로 빼놓는다”**는 목적이라면 저는 SGOV 하나를 고르겠습니다. 만기가 매우 짧아 금리 변화에 따른 가격 변동이 작고, 보수도 세 상품 중 가장 낮습니다.
예를 들어 금융자산이 1억 원이라면 약 1,000만 원을 SGOV에 두고, 나머지 90%를 주식 등에 투자하는 식입니다.
3. S&P 500 기반의 지수형 ETF 비교
| 구 분 | 내 용 |
| ① SPY | ( SPDR S&P 500 ETF Trust ETF) 가장 널리 알려져 있다. 1993년 1월 출시되어 가자 오래된 S&P 500 기반의 ETF다. 운용사는 스테이트 스티리트 글로벌. 유동성이 풍부하고 연 4회 배당을 한다. 보수율은 0.09%로 조금 높은편이다. |
| ② VOO | (Vanguard S&P 500 ETF) 세계 최대 운용사 중 하나인 뱅가드가 2010년 9월 출시한 ETF다. SPY와 추종지수는 동일한데 보수율이 0.03%로 매우 낮다. 이는 동종 유사 ETF의 0.75% 대비보다도 낮은 것이어서, 장기 투자를 하는데 운용보수를 고려한다면 VOO가 적합하다. |
| ③ IVV | (iSharess Core S&P 500 ETF) 운용사는 세계 최대인 블랙록이다. 블랙록의 ETF들은 모두 앞에 iShares가 붙어서 쉽게 구분할 수 있다. IVV 역시 운용 수익률이 0.03%로 매우 저렴하고, 2000년 5월에 출시했다. |
S&P 500 기반의 이 세 가지 ETF는 거의 유사하다. 선택기준은 수수료를 보는 것이 좋을 것 같다. 워런버핏은 VOO를 직접 언급한 바 있다. 뱅가드를 설립한 '존 보글'의 철학에 동의해서 일 것이다. 존 보글은 수수료장사를 하던 월가에서 최초로 양심적인 인덱스 펀드를 도입한 인물이다. 오히려 월가 평균보다 돈을 적게 벌고, 비웃음을 샀다고 한다. 그러나 그가 고안한 인덱스펀드는 현재 증권시장의 중심이 되었다. 위대한 인물로 재평가되었다.
이들 ETF가 보유한 10대 기업은 2025년 5월 시총순으로 애플, MS, 엔비디아, 아마존, 메타, 버크셔해셔웨이, 구글, 브로드컴, 테슬라이다. 미국 S&P는 정보통신 분야의 비중이 매우 높다. 10 대기업 중 Tech가 아닌 기업은 버크셔뿐이다.
국내에서 원화로 살 수 있는 S&P 500 기반의 ETF 들도 있다. 현재 그중 수수료가 가장 적은 것은 KB금융의 RISE 미국 S&P 500으로 총 실질수수료 0.1633%라고 한다. VOO에 비교하면 5배의 수수료이다. 장기적으로 계산하면, 수익률 차이는 클 것이다.
이상 직장인들이 시간은 적게, 은행보다도 수익은 높게 투자할 수 있는 가장 효율적인 투자방안을 정리했습니다.
저에게 효율적인 투자란 마음편하게 연 14%의 수익률을 장기적으로 가져갈수 있는 방안입니다.
결론은 단기국채 10%와 VOO ETF에 90% 투자하는 것입니다.
저는 이대로 실천할 생각입니다. 직장인이 주식창을 자주 들여다본다는 건, 한심한 일인 것 같습니다.
(제가 그렇게 한심하게 살아왔으니, 이제라도 변해야겠다는 고해성사입니다.^^;;)
저는 직장 생활 동안은 매달 15일에 VOO ETF에 일정금액을 투자하고 주식창은 쳐다보지 않을 겁니다. 대신에 인생의 페이지를 즐거운 추억들과 경험으로 알록달록 예쁘게 색칠해 나갈 겁니다. 마지막에는 제 인생의 예쁜 페이지를 떠올리고 싶네요.
(주식창 빨간색과 파란색이 아니라요.)
이 글을 읽어주시는 분들의 마음 편한 투자방법도 궁금합니다.